Bis vor wenigen Tagen war die Kostenobergrenze von 0,5 % eines der stärksten Argumente für das Zukunftsdepot. Nun steht auf der Themenseite der NEOS ein anderer Wert, und auch im heutigen Pressegespräch der Regierung war von 1 % die Rede. Man dürfte sich innerhalb der Regierung geeinigt haben, dass für die Banken mehr vom Kuchen übrig bleiben soll.
- Die NEOS nennen auf ihrer Themenseite nun eine Kostenobergrenze von 1 % (TER-Cap), zuvor waren es 0,5 %
- Der erlaubte Kostenrahmen steigt damit um 0,5 Prozentpunkte, er verdoppelt sich also
- Auch laut ORF-Bericht zum heutigen Pressegespräch sind weitere Kosten auf 1 % jährlich begrenzt
- Ein TER-Cap betrifft üblicherweise nur die Fondskosten, Depot-, Lager- und Ordergebühren dürften zusätzlich anfallen
- Ein Hinweis auf die Änderung findet sich auf der NEOS-Seite nicht, ein Gesetzesentwurf liegt weiterhin nicht vor
Vorher 0,5 %, jetzt 1 %
Noch vor wenigen Tagen stand auf der NEOS-Themenseite, dass die Veranlagung in regulierten UCITS-Wertpapieren erfolgt und die Kostenobergrenze bei 0,5 % (TER-Cap) liegt.
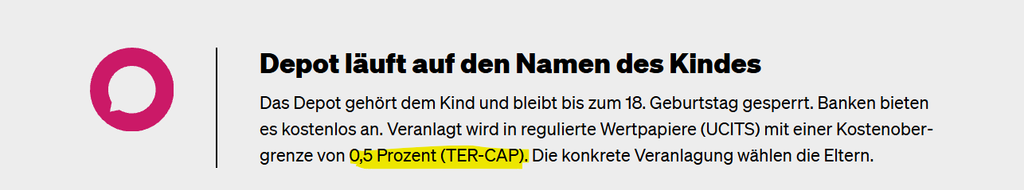
[Screenshot: NEOS-Themenseite, alter Stand mit 0,5 %]
Heute ist dort zu lesen, dass in regulierte Wertpapiere (UCITS) mit einer Kostenobergrenze von 1 Prozent (TER-CAP) oder im Bundesschatz veranlagt wird. In den FAQ wird dieselbe Grenze als maximale Gesamtkostenquote wiederholt. Einen Änderungsvermerk oder eine Begründung gibt es nicht. Ebenso wird nun darauf hingewiesen auf der Neos Webseite, dass auch in den Bundesschatz investiert werden kann im Zukunftsdepot.
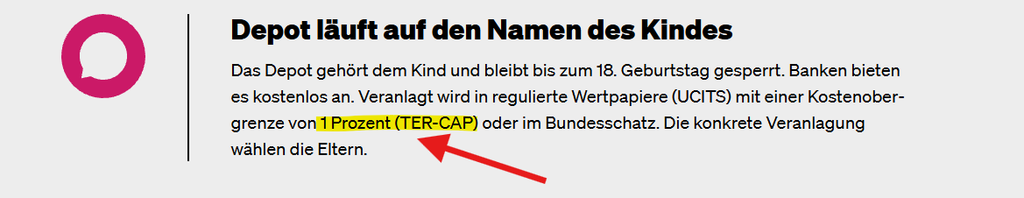
[Screenshot: NEOS-Themenseite, aktueller Stand mit 1 %]
Dass es sich nicht nur um eine redaktionelle Korrektur der NEOS handelt, zeigt das heutige Pressegespräch von ÖVP, SPÖ und NEOS. Laut ORF muss das Depot von den Banken gratis angeboten werden, weitere Kosten können aber anfallen, begrenzt auf ein Prozent jährlich. Interessant ist dass nun wieder keine Kosten für das Depot anfallen dürfen, war doch vor wenigen Tagen noch von einer Lagergebühr die Rede, ein anderes Wort für die Depotgebühr. Damals war nur von keiner Kontogebühr die Rede. Es ist alles ein wenig verzwickt, wir dürfen uns auf den Gesetzesentwurf freuen!
Was deckt der Deckel eigentlich ab?
Genau hier wird es unklar. Laut Presseaussendung des ÖVP-Parlamentsklubs vom 18. Oktober darf für die Kontoführung keine Gebühr verrechnet werden, Transaktions-, Lager- und Ordergebühren sind dagegen erlaubt und müssen nur transparent ausgewiesen werden. Die NEOS sprechen von einem TER-Cap, der ORF von „weiteren Kosten”. Damit sind zwei Lesarten möglich:
| Lesart | Was unter 1 % fällt | Was zusätzlich anfällt |
|---|---|---|
| TER-Cap (NEOS-Formulierung) | nur laufende Fondskosten | Depot-, Lager-, Ordergebühren, Ausgabeaufschlag |
| Gesamtkostendeckel (mögliche ORF-Lesart) | alle laufenden Kosten | eventuell einmalige Kosten |
Die TER (Total Expense Ratio) ist ein klar definierter Begriff. Sie umfasst die laufenden Kosten innerhalb eines Fonds, also Verwaltungsgebühr, Depotbankgebühr und sonstige Fondskosten. Nicht enthalten sind Ausgabeaufschläge, Transaktionskosten im Fonds und vor allem alles, was die Bank auf Depotebene verrechnet. Wenn das Gesetz tatsächlich von einem TER-Cap spricht, begrenzt die 1 % daher nur das Produkt selbst. Depot-, Lager- und Ordergebühren kämen dann noch obendrauf, ebenso ein möglicher Ausgabeaufschlag beim Kauf aktiver Fonds.
Nach heutigem Stand ist das die wahrscheinlichere Variante. Sie deckt sich mit der NEOS-Formulierung und mit der ÖVP-Aussendung, die Lager- und Ordergebühren ausdrücklich erlaubt. Ein echter Gesamtkostendeckel wäre für Anlegerinnen und Anleger deutlich günstiger, bisher deutet aber außer der knappen ORF-Formulierung nichts darauf hin. Die Hoffnung liegt hier dann im Wettbewerb, der die Kosten niedrig hält. Hier würden die Online Broker eine wesentliche Rolle spielen, die womöglich aber geschickt mit einer Beratungspflicht ausgebremst werden.
Was 0,5 Prozentpunkte mehr ausmachen
Eine vereinfachte Rechnung über 18 Jahre, 7 % Bruttorendite p.a., Fondskosten direkt von der Rendite abgezogen, ohne KESt auf laufende Erträge und ohne Depot- oder Ordergebühren:
| Sparrate | TER 0,5 % | TER 1,0 % | Differenz |
|---|---|---|---|
| 50 Euro pro Monat | rund 20.100 Euro | rund 19.100 Euro | rund 1.000 Euro |
| 5.000 Euro pro Jahr | rund 172.600 Euro | rund 163.800 Euro | rund 8.800 Euro |
Kommen Gebühren auf Depotebene hinzu, wird der Abstand größer. Kostet eine Sparplanausführung etwa 1,50 Euro (Annahme), gehen bei 50 Euro Monatsrate zusätzlich 3 % jeder Einzahlung verloren. Breit gestreute ETFs liegen meist deutlich unter 0,5 % TER, für sie ändert der höhere Deckel nichts. Mit 1 % passen aber auch viele aktiv gemanagte Hausfonds der Banken in den Rahmen, die bei 0,5 % noch ausgeschlossen gewesen wären.
Weitere Widersprüche
Auch bei der Steuer passen NEOS-Seite und Regierung nicht zusammen. Die NEOS schreiben weiterhin, dass der gesamte Depotwert einschließlich Wertzuwachs zum 18. Geburtstag von der KESt befreit ist. Laut ORF gilt die Befreiung allerdings nicht für laufende Zinsen und ausgeschüttete Dividenden. Ob damit auch die ausschüttungsgleichen Erträge thesaurierender Fonds erfasst sind, bleibt offen. Im Normalfall müssten auch die ordentlichen Erträge der ausschüttungsgleichen Erträge davon betroffen sein wie auch dieser Beitrag erklärt.
Was das für Anlegerinnen und Anleger heißt
Der Kostendeckel sollte teure Produkte aus dem Zukunftsdepot fernhalten. Mit 1 % wird er deutlich weicher, und wenn er nur für die TER gilt, kommen vermutlich je nach Anbieter auch noch Depot-, Lager- und Ordergebühren noch hinzu. Zusammen mit einem Beratungsgespräch in der Filiale steigt das Risiko, dass Familien in vergleichsweise teuren Lösungen landen. Wer ein Zukunftsdepot eröffnen will, sollte auf die tatsächlichen Gesamtkosten achten und nicht darauf vertrauen, dass alles unter dem Deckel automatisch günstig ist. Sobald der Gesetzesentwurf vorliegt, wird sich zeigen, welche Lesart gilt. Bis dahin ist vieles noch Spekulation.
Hinweis: Dieser Beitrag ist eine redaktionelle Information und keine Anlage- oder Steuerberatung. Die Angaben beruhen auf Medienberichten und Parteiangaben, ein Gesetzesentwurf liegt noch nicht vor, Änderungen sind möglich. Die Beispielrechnungen sind vereinfacht und keine Prognose. Veranlagungen in Finanzinstrumenten sind mit Risiken verbunden und können neben den Erträgen auch zum Verlust des eingesetzten Kapitals führen. Alle Angaben ohne Gewähr, Stand: 20. Oktober 2026.
Quellen:
- NEOS: Themenseite Zukunftsdepot, alter Stand (Screenshot) und aktueller Stand (abgerufen 20.10.2026)
- ORF.at: „Zukunftsdepot”, Startbonus für alle Neugeborenen (20.10.2026)
- ÖVP-Parlamentsklub, OTS0007: Zukunftsdepot, wichtiger Impuls für Vermögensaufbau und Eigenvorsorge (18.10.2026)